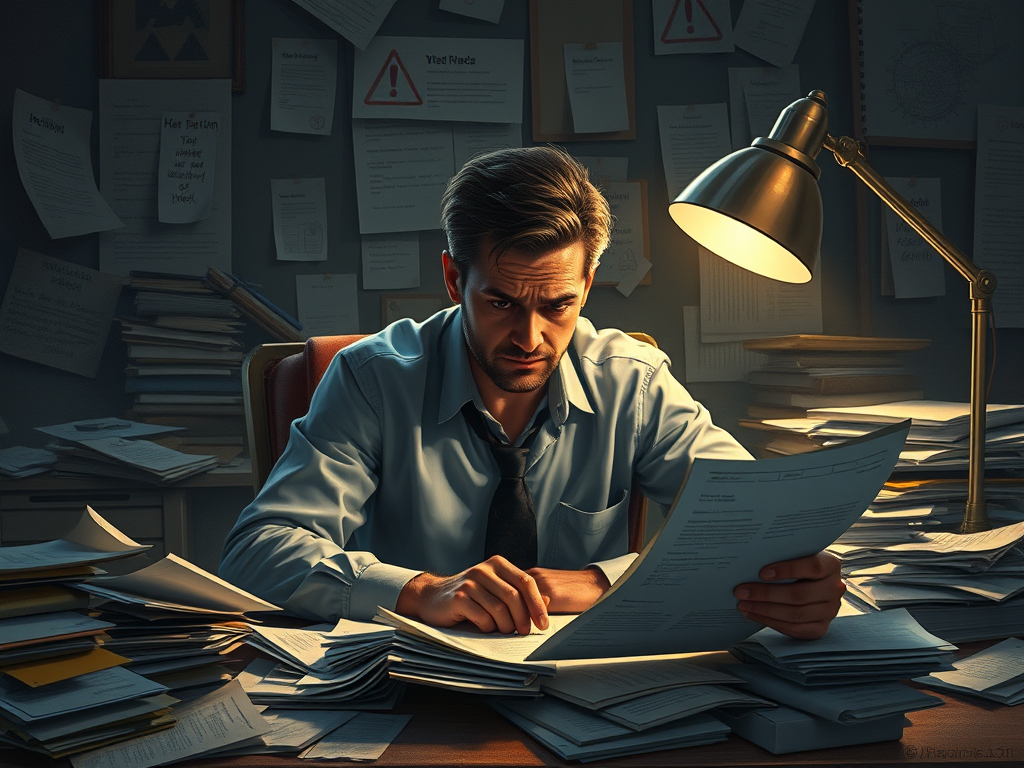
Immagini la scena.
Arriva una busta.
Dentro, un atto che parla di pignoramento: la casa, lo stipendio, il conto in banca.
Le parole sono fredde, ufficiali, e sembrano dire una cosa sola — ormai è deciso, non c’è più nulla da fare.
È la sensazione che prova quasi chiunque riceva un atto del genere.
Eppure quella sensazione, molto spesso, è sbagliata.
Non perché il debito sparisca per magia, ma perché un pignoramento non è soltanto la pretesa di chi vanta un credito: è anche, e soprattutto, una procedura.
E una procedura è fatta di regole, di passaggi obbligati, di termini da rispettare.
Quando uno di questi passaggi salta, l’intera azione può crollare — anche se il debito, in sé, esisteva davvero.
Una recente decisione della Suprema Corte di Cassazione lo ha ricordato in modo netto. Vale la pena capirla, perché spiega meglio di mille discorsi perché conviene non arrendersi al primo foglio che arriva, e perché conviene farlo leggere a chi sa dove guardare.
La procedura conta quanto il debito
Partiamo da un’idea semplice. Chi vuole pignorare un bene non può limitarsi a “volere” i suoi soldi.
Deve muoversi seguendo un percorso preciso, scandito dalla legge.
Uno dei passaggi fondamentali è l’iscrizione a ruolo: in parole povere, è il momento in cui il creditore “deposita” formalmente la sua azione presso il tribunale, consegnando una serie di documenti entro un termine rigido — quindici giorni per il pignoramento della casa, trenta per quello su conti e stipendi.
Tra questi documenti ci sono le copie del titolo, dell’atto con cui si è chiesto il pagamento (il cosiddetto precetto) e dell’atto di pignoramento.
Ma attenzione: la legge non chiede copie qualsiasi. Chiede copie conformi agli originali.
Cosa significa?
Che l’avvocato del creditore deve aggiungere una sua dichiarazione, una firma che certifica: “questa copia corrisponde fedelmente all’originale”.
È un gesto minimo, quasi burocratico. Eppure è proprio lì che si gioca tutto.
Cosa ha deciso la Suprema Corte di Cassazione
Con la sentenza n. 28513 del 27 ottobre 2025, la Terza Sezione della Corte di Cassazione ha affrontato esattamente questa domanda: cosa succede se il creditore deposita le copie nei termini, ma si dimentica quella attestazione di conformità? È un errore da nulla che si può rimediare dopo, oppure è un vizio che fa cadere tutto?
La Corte è stata chiara: senza l’attestazione di conformità, il pignoramento diventa inefficace e la procedura si estingue.
E — questo è il punto decisivo — non si può rimediare in un secondo momento. Depositare la firma mancante più tardi non serve. Portare gli originali in udienza non basta. Una copia priva di quella certificazione, per la legge, è come se non fosse stata depositata affatto.
Il caso da cui nasce la decisione è emblematico: in un’esecuzione sulla casa, il creditore aveva consegnato tutto nei tempi, ma con le copie prive di quella attestazione. Quando se n’è accorto e ha provato a rimediare, era troppo tardi. Il giudice ha dichiarato la procedura estinta.
La Cassazione ha confermato: il termine è perentorio, e ciò che si perde non si recupera.
Perché questo è interessante
Qui arriva la parte che conta davvero per chi si trova dall’altra parte, quella di chi subisce il pignoramento.
Il messaggio non è “tanto i pignoramenti sono tutti sbagliati e cadono da soli”.
La maggior parte delle procedure è fatta a regola d’arte, e contro un debito reale e una procedura corretta non esistono scorciatoie. Il messaggio vero è un altro, ed è più sottile: un pignoramento può reggersi su un equilibrio fragile, e a volte basta un solo passaggio sbagliato per farlo cadere interamente.
Il problema è che quel passaggio sbagliato non si vede a occhio nudo. Sono controlli che richiedono di andare a leggere il fascicolo, di conoscere i termini, di sapere quali sono i punti deboli ricorrenti.
La differenza tra subire e reagire
Pensiamo a cosa è successo nel caso deciso dalla Cassazione.
Da una parte un creditore che aveva ragione nel merito — un credito reale, un titolo valido.
Dall’altra un debitore che, grazie a un controllo attento sulla regolarità della procedura, ha visto estinguersi l’intera esecuzione per un solo passaggio mancante. Non perché il debito non esistesse, ma perché chi doveva agire non lo aveva fatto correttamente, e qualcuno se n’è accorto in tempo.
Questa è, in fondo, la lezione più utile.
Davanti a un pignoramento, le strade non sono solo due — pagare tutto subito o arrendersi.
Ce ne sono molte altre: verificare la regolarità della procedura, opporsi nei modi e nei tempi giusti, chiedere la riduzione o la conversione del pignoramento, valutare una trattativa, fino — nei casi di vera difficoltà economica — alle procedure di sovraindebitamento che la legge oggi mette a disposizione di chi non riesce più a far fronte ai propri debiti.
Ma ciascuna di queste strade ha le sue regole, i suoi tempi e i suoi presupposti.
In sintesi
Un pignoramento sembra una porta chiusa.
Spesso non lo è.
È piuttosto una porta tenuta insieme da molti incastri, e talvolta uno di quegli incastri non tiene.
La sentenza n. 28513/2025 lo dimostra: un’attestazione mancante, un dettaglio apparentemente trascurabile, è bastata a far cadere un’intera procedura.
Ma quel dettaglio qualcuno doveva vederlo.
Ed è esattamente questo il punto in cui un occhio esperto fa la differenza tra subire un atto e reagire ad esso.
Se hai ricevuto un atto di pignoramento o temi che possa arrivare, il primo passo non è disperarsi: è far esaminare la procedura da chi sa dove cercarne i punti deboli, finché si è ancora nei termini per agire.
Lo Studio Legale Barnabà è a disposizione per affiancare i propri clienti nell’analisi e nella difesa contro le procedure esecutive. Un confronto in tempo utile è spesso ciò che separa una situazione difficile da una situazione recuperabile.
4 commenti
Buona sera Avvocato, come posso fare per essere contattata da Lei?
Grazie.
Gentile lettore,
La ringraziamo per il Suo interesse. Può contattarci tramite il modulo presente alla pagina Contatti del nostro sito o ai recapiti indicati. Grazie, e a presto.
Egregio Studio Barnaba, necessito di assistenza per un pignoramento immobiliare. Nella giornata di ieri si sono presentati a casa un estimatore e un altro professionista, che sono stai scelti dal tribunale per mettere all’asta il mio locale. Io non ricordo di aver mai ricevuto nessuna notifica dal creditore. Una volta ho trovato un’avviso sul mio portone, ma non ho mai ricevuto nient’altro. Potete aiutarmi?
Gentile lettore, grazie per aver condiviso il suo caso.
Dalla situazione che descrive sembrerebbe esserci un vizio nella dovuta procedura di notificazione del titolo esecutivo, dell’atto di precetto di pagamento e del conseguente atto di pignoramento. Ovviamente solo un esame approfondito degli atti potrebbe porre luce sulla vicenda. Solo in seguito sarà possibile ed opportuno adire l’Autorità Giudiziaria per chiudere definitivamente la posizione.
La invitiamo a contattarci tramite la pagina Contatti per fornirci maggiori dettagli in merito.