Molti si chiedono: “Ma io sono davvero sovraindebitato?”
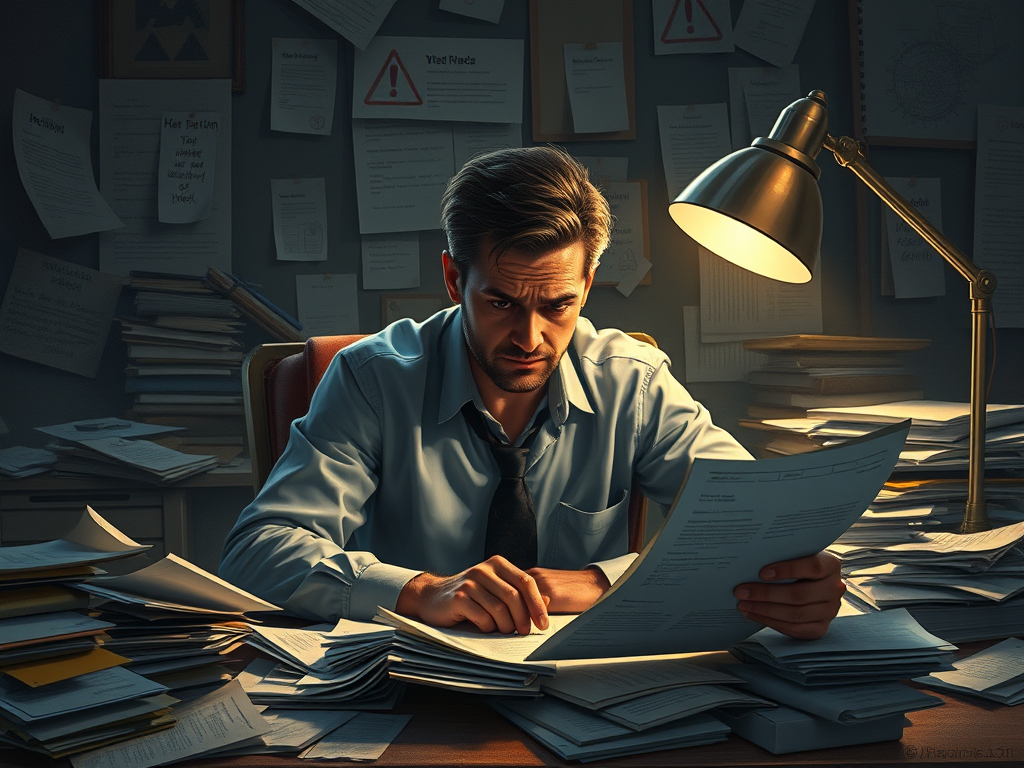
La parola è difficile, fa pensare a qualcosa di grave, quasi senza rimedio. Ma la verità è che il sovraindebitamento è una condizione molto più comune di quanto si pensi, e può colpire chiunque: lavoratori, pensionati, piccoli imprenditori, famiglie.
Non serve avere centinaia di migliaia di euro di debiti.
Spesso bastano alcuni segnali, che tornano a ripetersi nel tempo, per capire che la situazione sta diventando non più sostenibile.
Ecco i tre principali.
1. Stai pagando debiti… facendo altri debiti
È il classico “rincorrere le rate”.
Si usa un prestito per estinguerne un altro, oppure si anticipano le scadenze con la carta revolving o con fidi bancari, accumulando interessi su interessi.
Segnale d’allarme:
Se stai finanziando il passato col futuro, la spirale si stringe sempre di più. Non è sostenibilità, è solo rinvio.
2. Le tue entrate non bastano più per coprire le uscite essenziali
Se una persona o una famiglia deve scegliere ogni mese quale bolletta saltare, quale rata non pagare, quale spesa posticipare, è un segno evidente che il debito ha superato la capacità di rimborso reale.
Segnale d’allarme:
Quando per pagare il debito si sacrificano le esigenze essenziali (cibo, salute, figli, casa), il sovraindebitamento è già presente.
3. I creditori hanno cominciato a scrivere o ad agire
Arrivano diversi solleciti, lettere dell’avvocato, decreti ingiuntivi, pignoramenti, o richieste della banca di rientrare dal fido.
Oppure si riceve la visita dell’ufficiale giudiziario.
In questi casi il tempo è poco, e ogni giorno che passa può peggiorare la situazione.
Segnale d’allarme:
Se non si agisce in tempo, il rischio è perdere tutto, anche per debiti inferiori al valore dei beni. La legge, però, offre strumenti per bloccare le procedure e ristrutturare il debito.
Cosa fare se ti riconosci in questi segnali?
Il primo passo è fermarsi e chiedere consiglio a chi conosce la legge.
Esistono strumenti previsti dal Codice della Crisi (come la ristrutturazione dei debiti del consumatore o il concordato minore) che possono bloccare i creditori, ridurre le somme da restituire, dilazionare i pagamenti, tutelare la casa e il lavoro.
Non si tratta di trucchetti o scappatoie.
Si tratta di percorsi legali, trasparenti e regolati da un giudice, pensati proprio per ridare una possibilità a chi ha sempre agito con onestà, ma è rimasto schiacciato da eventi imprevisti.
2 commenti
Vorrei avere maggiori informazioni
Gentile lettore,
La ringraziamo per il Suo interesse. Per ricevere informazioni personalizzate in merito allo stato di sovraindebitamento e circa le procedure applicabili, La invitiamo a contattarci tramite il modulo presente alla pagina Contatti del nostro sito o ai recapiti indicati.